
📢 热点新闻 |2026.4.2
🔥 Uniswap 基金会 2025 财年财务摘要:持有代币价值 8580 万美元,承诺拨款 2600 万美元
🔥 Cango Inc. 完成 6500 万美元战略融资,并获得 1000 万美元可转换票据融资
🔥 Base 发布 2026 年使命、愿景与战略:聚焦全球市场、稳定币支付与建设者生态
🔥 以太坊基金会研究员:执行票机制将 MEV 收益转化为协议销毁,验证者角色回归纯粹质押
🔥 以太坊基金会:隐私框架 Kohaku 将引入 Helios 轻客户端与 TEE,实现硬件级隐私
👨💻 ChainFeeds 投研简报 |2026.4.1
1️⃣ 投融资|OpenAI 创下史上最大融资纪录,估值逼近万亿
2️⃣ 观点|对话 Aster CEO:以 L1 撬动机构采纳,2026 Aster 忍者出击
3️⃣ 代币|观点:山寨币和 VC 币不会消亡,只会趋于美股化
4️⃣ 市场|一季度市场回顾:传统资产迈入链上时代,加密市场迎来调整
5️⃣ 稳定币|35 万亿稳定币,真正花出去的只有 1%
每日精选的加密信息由 ChainFeeds 团队与 AI 共同编写,我们已将内部的信息流工具优化并开放给所有读者及 Web3 行业者使用👇
🌞 Web3 行研早报来自:Web3 行业必读深度资讯「简报」平台|chainfeeds.me
1️⃣ OpenAI 创下史上最大融资纪录,估值逼近万亿
导读:OpenAI 已经回不到从前了,但它也许本来就没打算回去。
Appso:这轮融资的结构,本质上更像一次围绕算力供应链的利益绑定,而非单纯对一家 AI 公司未来的押注。Amazon、NVIDIA 与 SoftBank 分别投入数百亿美元,表面上是在支持 OpenAI,但资金最终的流向却高度可预期:购买 GPU、租用云服务、扩展算力基础设施。换句话说,这些巨头既是投资人,也是未来最主要的收入承接方,等于提前锁定了全球最大的算力客户。这种投进去再赚回来的模式,使得融资更像一门低风险生意。同时,资本结构也在发生变化,从 ARK Invest 到传统机构,再到通过银行渠道进入的高净值个人,OpenAI 正逐步打通更广泛的资金入口,为潜在 IPO 做准备。从数据层面看,公司增长依然强劲:周活接近 9 亿、付费用户超 5000 万、年营收 131 亿美元,单月最高达 20 亿。但关键问题在于,它仍未实现盈利,且算力成本居高不下,意味着规模增长并没有带来成本拐点,这也为后续战略收缩埋下伏笔。
Sora 的关停,恰恰揭示了当前 AI 商业模式最核心的矛盾:技术能力与经济可行性之间的断层。视频生成在体验上极具冲击力,但其背后的算力消耗远高于文本与代码生成,每一次渲染都意味着真实的 GPU 资源占用和电力成本。根据 The Wall Street Journal 报道,Sora 每天消耗约 100 万美元成本,而用户规模却从上线时的 100 万迅速滑落至不足 50 万。这意味着即便产品在技术层面足够惊艳,只要无法形成稳定付费意愿,就难以支撑长期运营。在此背景下,OpenAI 的策略开始明显收敛:一方面继续推进核心模型能力,例如 GPT-5.4 和代码 Agent 的快速增长;另一方面,将资源集中到已有清晰商业路径的方向,如企业服务、API 与搜索。当前企业端收入已占比超过 40%,并有望与消费端持平,这种结构性变化反映出公司正在从展示技术可能性转向构建可持续收入模型。Sora 的退出不是个例,而更像一个信号:高成本、低变现效率的产品将被逐步淘汰。
从更长期的视角看,OpenAI 的转型可以理解为从创造奇迹走向成为基础设施。公司在成立初期强调的是通用人工智能造福全人类,但随着商业化推进,其定位正在向智能的水电煤转变 —— 成为企业和开发者离不开的底层能力提供者。这一点在其超级应用战略中体现得尤为明显:将 ChatGPT、代码生成、搜索与浏览能力整合为统一入口,降低使用门槛,并通过消费者端的使用习惯反向驱动企业采购。相比之下,个人用户的订阅行为波动较大,而企业客户一旦将核心业务建立在模型之上,迁移成本极高,黏性也更强。这正是资本市场更看重的收入结构。与此同时,公司也在主动收缩不具备明确回报路径的探索方向,将资源重新分配到高确定性业务上。过去几年那种不断推出惊艳 Demo 的阶段,可能正在结束,取而代之的是更接近传统行业的运营逻辑:控制成本、优化资源配置、强化销售与分发能力。OpenAI 或许不再追求每一步都改变世界,而是选择成为那个支撑世界运转的底层系统。( 来源)
2️⃣ 【长推】对话 Aster CEO:以 L1 撬动机构采纳,2026 Aster 忍者出击
导读:Aster 在正确的时间切入了正确的赛道,Perp DEX 是一个具有明确垂直价值的市场。
Leonard:我们选择「忍者」作为 Aster 社交媒体的风格符号,核心并不在于神秘感,而在于极致的行动力。忍者往往具备强大的力量,但并不喧闹,而是以内敛、克制的方式持续产生影响。对 Aster 而言,这种精神对应的是少说多做、执行优先,以结果建立信任的做事方式。具体到 Aster 的团队风格上,我通常将这种精神内核拆解为三个层面:低调与高效并行。 我们并不会追求在聚光灯下的频繁曝光,而是专注于默默积累并完成最精准的出击,对内这意味着团队内部高频且精确的运转配合,对外我们则始终保持克制,这就像忍者从不在出手前大声宣告,但每一次出手都力求精准打击。持续交付,而非过度承诺。 比起浮夸的宣传,我们更倾向于「直接交付结果」,我们不轻易许诺,但只要出手,必定有实质产出,因为在做出承诺之前,我会确保团队已经具备兑现的能力,而不是用愿景换取短期的关注。执行优先,让结果说话。 在 Aster 的价值观里,执行胜过声量,我们希望团队所有的能量都集中在实现蓝图之上,而非雕琢辞藻、钻营人设。可以说,很大程度上,「忍者精神」不只是一个品牌符号,而是 Aster 团队真实的行事准则。
增长峰值出现在 2025 年 9 月的 TGE 时期。驱动这一峰值的,并非单一因素,而是多个变量相互咬合、环环相扣的结果:精准的产品定位、经过深思熟虑的代币经济设计、清晰可信的发展路线规划,再加上社区用户与行业意见领袖的广泛支持与传播,共同催生了这一阶段的爆发式增长。增长真正的拐点,出现在 Perp DEX 的流动性与产品体验已达到足以与 CEX 抗衡的水平。市场一直在寻找更具透明度的 CEX 替代方案,而这正是 Perp DEX 顺势起飞的根本原因。另外,在 DeFi 领域,信任至关重要且得来不易。BNB Chain 与 CZ 的背书为我们完成了关键的冷启动(Bootstrap),与此同时团队长期深耕、持续建设的一系列事实举措,也为信任构建奠定了坚实基础。有了信任作为基石,用户的获取与转化才真正成为可能。当然,对于这一周期的 Perp DEX 而言,空投激励已成为标配。然而,空投是一把双刃剑:它能带来爆发性的用户增长,但同时也会吸引一批对产品本身并无真实需求的投机者。但若没有空投,至少在起步阶段,你甚至连竞争的门票都拿不到。因此,我认为如何善用空投,关键在于如何平衡真实用户与「撸毛党」的比例,并正确管理市场预期。所有选择进行空投的项目都必须提前做好规划,并具备吸收 TGE 后冲击的能力,因为随着农夫转场,各项数据与收入通常会出现剧烈下滑。我始终认为,唯一真正重要的衡量指标,并不是空投激励期间那些漂亮的表面数字,而是有多少被激励吸引来的流量,最终能够转化为真实用户,并形成持续性的收入和留存。因此,我们的增长目标始终很明确:因空投而来,因产品而留。
我相信,Aster Chain 将有力推动机构对去中心化交易的实质性采纳。隐私保障的缺失,一直是机构资金迟迟未能大规模进入链上交易的核心障碍。如今,随着 Aster 提供了真正可用的隐私交易方案,机构至少会开始尝试将部分交易转移至链上。这样做的理由是充分的:一方面,机构希望实现资产配置的多元化;另一方面,越来越多机构其实已经相信,交易的未来终将属于 DEX,他们只是一直在等待一个足够成熟的解决方案。而现在,Aster Chain 就是这个方案。最后,另一个值得注意的重点是,通过 Aster Chain 与 Aster Code 的协同配合,开发者与金融机构能够快速部署自定义的链上衍生品交易方案,这意味着 Aster 不只是一个交易平台,更是一套开放的基础设施,能够全面赋能合作伙伴在 Aster 链上构建高效、隐私且具备竞争力的交易界面,共同扩大整个生态的边界。( 来源)
3️⃣ 【长推】观点:山寨币和 VC 币不会消亡,只会趋于美股化
导读:四年周期可能会渐渐减弱。BTC 可能会与美股呈现一定程度的同步。VC 币集中 TGE 的情况可能也会减弱。
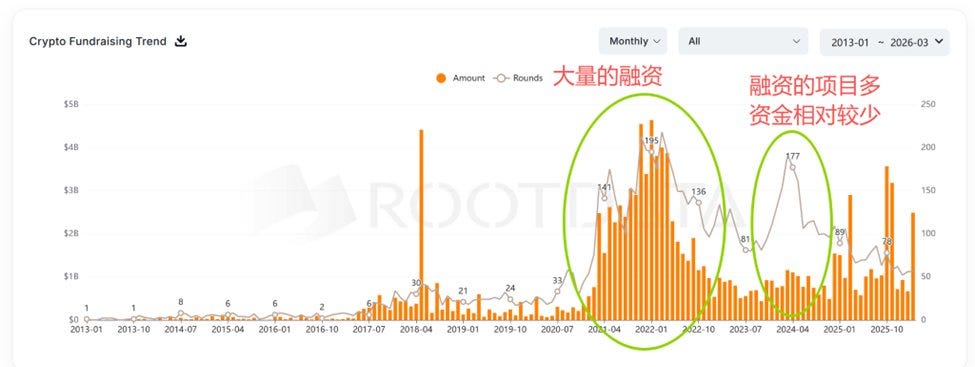
TVBee:本轮所谓山寨季的核心矛盾在于:总市值在增长,但绝大多数人却感受不到行情。这背后的关键原因,并不是没有资金流入,而是山寨币的供给量已经膨胀到一个极端水平,导致资金被严重稀释。换句话说,市场不是没有上涨,而是上涨被分摊到了数以万计的代币之中,使得单个代币难以形成显著涨幅。问题的本质,可以归结为 VC 币的冗余。那么,为什么会出现这种冗余?根源在于一级市场与二级市场之间的流动性错位。在 2021 至 2022 年的宏观宽松周期中,大量风险资本涌入 Web3 赛道,融资规模与项目数量均创下历史新高,而且持续时间远长于以往周期。这种持续性的资金过剩,使得一级市场在当时积累了大量尚未释放的项目供给。然而,当这些项目在 2025 年前后陆续完成 TGE 进入二级市场时,宏观环境已经发生变化,市场整体流动性趋紧,新增资金明显不足。于是形成了一个结构性错位:项目在融资阶段过热,但在流通阶段却失血。大量 VC 币在上市后面临同样的困境,供给集中释放,而买盘却不足,最终导致价格表现普遍疲软。这也解释了为何即便整体市值在增长,市场情绪却依然低迷。
尽管当前 VC 币表现不佳,但这并不意味着 VC 模式或山寨币本身会消亡。从融资数据来看,2025 年的 VC 投资规模与项目数量虽明显低于 2021 年的高峰,但仍高于 2017 至 2018 年周期,这说明行业整体仍在增长,只是进入了更为理性与谨慎的阶段。平均每月仍有数十个项目获得融资,表明资本并未撤离,而是在重新评估风险与回报。同时,Web3 本身的基本面依然稳固。当前全网 TVL 仍接近千亿美元规模,处于历史较高水平,说明链上金融活动仍然活跃。更重要的是,传统金融与科技企业正在持续融入 Web3 生态。例如,Google 深度参与多个区块链网络并提供基础设施支持,Microsoft 推动去中心化身份网络的发展,而 NVIDIA 则通过算力平台与去中心化算力项目合作,将 AI 与区块链结合。这种跨界融合正在不断拓宽 Web3 的应用边界。与此同时,一批原生项目也在为现实世界提供服务,例如为企业提供供应链溯源、AI 训练激励或云算力支持。这些都说明,Web3 并非单一投机场景,而是在逐步演变为基础设施层。VC 持续投资,意味着仍有资金支持技术创新与产品落地,因此山寨币和 VC 币不会消失,而是进入一个更筛选、更分化的阶段。
从更长周期来看,加密市场正在出现一种美股化的趋势,其中最重要的变化体现在交易所与市场结构的演进上。以 Binance 为代表的头部平台,正在逐步强化对做市商行为的监管,包括限制激进抛售、规范流动性提供、监测异常交易等。这种行为使交易所的角色开始从单纯的交易撮合平台,向类似 NASDAQ 的综合性市场基础设施转变,即同时参与发行、交易与监管。这种变化的意义在于,它有助于减少市场操纵行为,提高整体市场的透明度与公平性。未来,随着更多平台跟进类似措施,整个加密市场的交易环境可能会更加规范化。在发行层面,由于 VC 投资趋于谨慎,加之传统机构与科技企业的参与门槛更高,未来新项目的质量有望提升,大规模低质量发行的情况可能减少。在交易层面,做市行为受到约束,市场将更加依赖真实流动性与基本面。在信息层面,KOL 生态也将发生变化,随着广告供给增加与需求下降,具备独立分析能力的内容创作者将更具竞争力。整体而言,这种美股化趋势意味着加密市场正在从早期的高波动、低监管状态,逐步过渡到一个更加成熟、理性、且对长期投资者更友好的结构。( 来源)
4️⃣ 一季度市场回顾:传统资产迈入链上时代,加密市场迎来调整
导读:加密资产价格受到宏观经济与地缘政治因素显著影响;与此同时,行业底层基础设施持续迭代。中文版本由 Foresight News 编译发布。
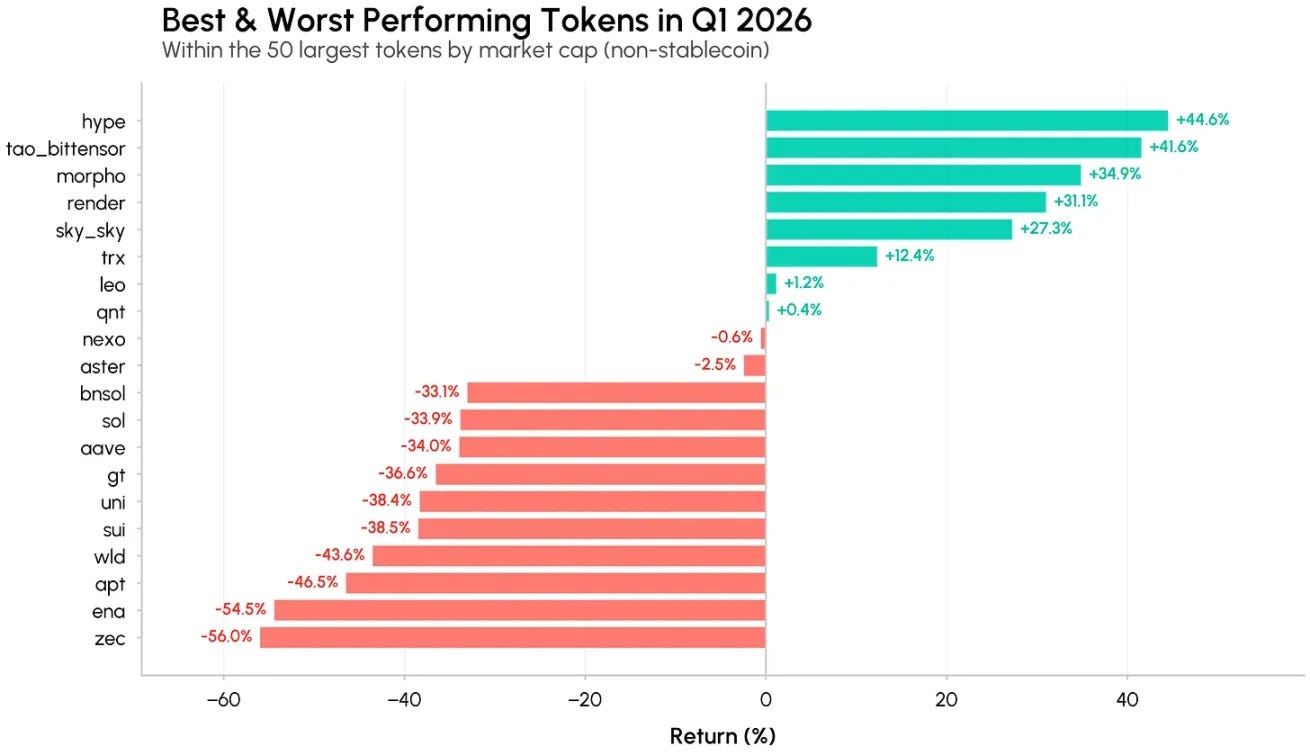
Coin Metrics:比特币 2 月份价格从约 9.5 万美元回撤超过 30%,年初至今跌幅达 22%。除宏观经济压力外,风险资产整体抛售与衍生品市场清算也放大了下跌幅度,再度引发市场对其避险资产与价值存储属性的争议。不过,自 2 月 28 日地缘冲突升级以来,比特币相较股票与黄金展现出更强的相对表现,体现出一定韧性与需求回暖迹象。与此同时,加密资产内部出现明显分化,市场表现集中于少数具备真实使用增长与叙事支撑的项目。Hyperliquid(HYPE)、Bittensor(TAO)与 Morpho(MORPHO)成为代表性赢家,季度涨幅均超过 30%。其中,Hyperliquid 依托 HIP-3 市场拓展至大宗商品与股票指数领域,突破纯加密资产边界;Bittensor 与 Morpho 则分别受益于去中心化 AI 与 DeFi 信贷需求的上升,机构对相关赛道的关注度持续提升。
比特币需求在一季度逐步企稳。尽管早期市场以避险情绪主导,但进入 3 月后出现明显逆转。现货比特币 ETF 资金流向由 2025 年 11 月以来的持续流出转为净流入,30 日滚动数据显示净流入已超过 3 万枚 BTC,为价格在 7 万美元附近提供支撑。未来资金流是否能够持续,取决于宏观环境与政策路径,包括地缘政治风险是否缓解、通胀是否回落以及降息预期是否恢复。此外,ETF 与机构资产负债表配置需求仍是关键变量,例如 Strategy 等机构的大规模比特币募资计划,将持续为市场提供边际增量资金。从结构上看,比特币正在逐步摆脱单一风险资产属性,在不同宏观阶段呈现出更复杂的角色切换,这种「弱避险 + 风险资产」的双重属性,或将成为其长期定价逻辑的一部分。
稳定币继续巩固其作为链上流动性基础设施的核心地位。尽管市场整体回调,2026 年一季度稳定币总供应量仍维持在约 3000 亿美元水平,并在 2 月出现小幅增长。其中 USDS 供应增长 43% 至约 80 亿美元,USDC 达到 770 亿美元,而 USDT 保持在约 1840 亿美元。相比供给端的稳定,使用端则显著活跃:一季度稳定币转账规模达到 21.5 万亿美元,为去年同期的约三倍,其中超过 80% 来自 USDC,并逐步扩大其在交易中的占比。值得注意的是,这一增长很大程度由 DeFi 基础设施活动驱动,如流动性再平衡与闪电贷,而非终端支付场景。未来行业走向将受到监管与收益机制影响。《CLARITY 法案》草案提出限制被动收益、鼓励基于使用行为的激励,这或将重塑稳定币商业模式,对交易所、发行方以及 DeFi 生态产生深远影响。(来源)
5️⃣ 35 万亿稳定币,真正花出去的只有 1%
导读:最好的基础设施,就是你感觉不到它的存在。
Clow:1973 年,15 个国家的银行在布鲁塞尔决定用一套标准化电报协议替代混乱的跨境汇款电传,这就是后来被称为 SWIFT 的系统。它的意义不在技术本身,而在于谁掌握结算通道,谁就能参与全球资金流动的定价与分配。几十年来,这套体系几乎没有真正的替代方案。直到区块链与稳定币开始出现。2025 年,链上稳定币结算总额达到 35 万亿美元,规模甚至超过 Mastercard 全年的处理量。然而,麦肯锡与 Artemis Analytics 的联合报告指出,其中真正用于支付的只有约 3800 亿美元,占比仅 1%。换言之,稳定币尚未颠覆支付体系,但正在重新定义“结算”的含义。庞大的链上交易量背后,并不等同于真实经济活动,而更多反映的是一种新型金融基础设施的运转方式。
将这 35 万亿美元拆解后,会发现绝大多数链上交易属于「噪音」。套利机器人在不同 DEX 之间反复搬砖,一次策略执行就能制造数百万美元的链上交易记录;交易所也会在冷热钱包之间频繁调拨资金,在市场波动时更是如此。这些行为并未对应真实商品或服务交换。行业因此引入「调整后交易量」指标,用于剔除机器人交易与内部转账。过滤后,总量下降至约 9 万亿至 10 万亿美元,而真正的支付规模仅约 3800 亿至 3900 亿,占调整后交易量约 4%。但这并不意味着稳定币缺乏价值,这部分真实支付的同比增长接近 100%。问题的关键不在于规模,而在于链上活动的主体仍以机器为主,人类真实消费行为占比极低。稳定币生态,本质上仍是机器对机器的金融网络。
在真实支付中,企业才是主角。2025 年稳定币 B2B 支付规模达到 2610 亿美元,同比增长超过六倍,成为最核心的使用场景。跨境供应链结算约 1300 亿美元,全球薪资与汇款约 900 亿美元,甚至 AI 算力与云资源采购也开始采用稳定币。这标志着稳定币从交易所中的投机工具,转变为企业财务体系中的效率工具。相比之下,消费者端使用几乎可以忽略。在美国,用稳定币支付需要处理资本利得税,合规成本远高于信用卡;商户侧也面临会计、合规与波动风险等问题,缺乏接入动力。但折中的路径正在出现:Visa 与 Mastercard 推出稳定币绑定卡,用户持有稳定币,支付时自动兑换为法币,商户无感接收。与此同时,稳定币在全球呈现分化格局,在发达市场是效率工具,在发展中市场则是对抗通胀与资本管制的「数字美元」,成为现实经济中的关键补充。(来源 )